Reforma Monetária vs. Voluntarismo Ingênuo: O que realmente disse na TV 247 e resposta aos críticos
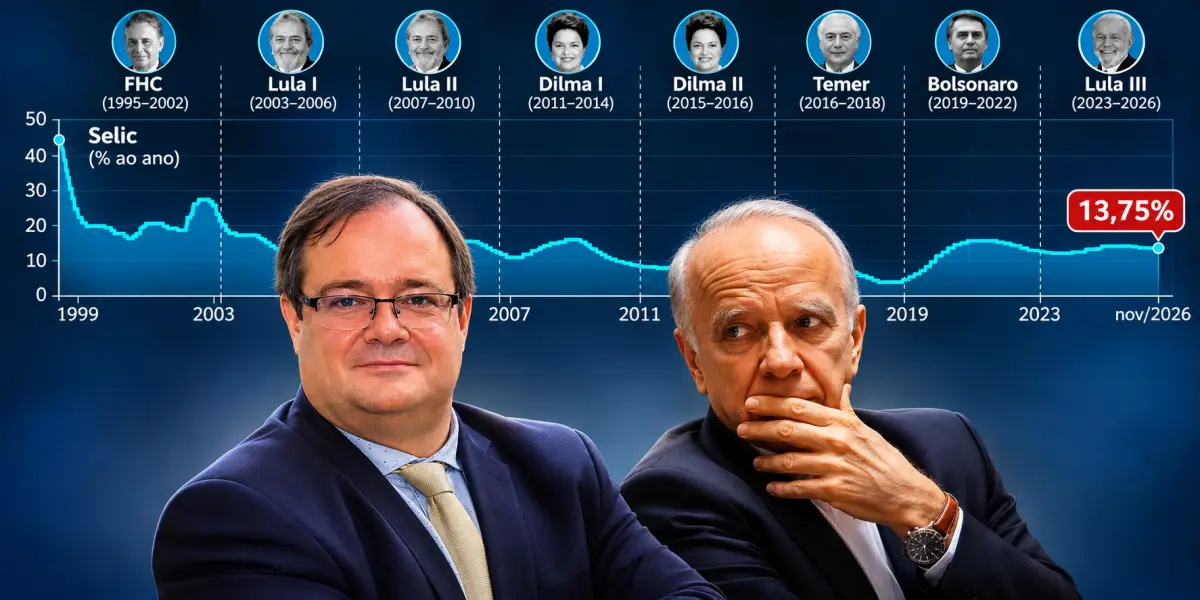
Concedi uma longa entrevista ao jornalista Joaquim de Carvalho na TV 247 para destrinchar o debate econômico do momento: a proposta de André Lara Resende para reduzir a taxa Selic de 13,75% para 7,5% ao ano em 12 meses e a minha própria proposta de Reforma Monetária para o Brasil.
Como esperado, a entrevista gerou forte repercussão e uma enxurrada de comentários — muitos construtivos, outros frutos de incompreensão teórica ou de leituras apressadas de quem confunde crítica técnica sobre meios com divergência sobre fins.
Abaixo, apresento o resumo detalhado dos pontos centrais que expus na entrevista e, na sequência, rebato diretamente as principais críticas que apareceram na caixa de comentários.
1. O resumo dos pontos centrais da entrevista

A Reforma Monetária e a tarefa inconclusa do Plano Real
A proposta que defendo não surgiu agora; foi formulada durante a campanha eleitoral de 2022 e publicada em capítulo de livro pela editora Edward Elgar, organizado pelos professores Luiz Fernando de Paula (UFRJ) e Fernando Ferrari Filho (UFRGS). O objetivo é concluir o que o Plano Real deixou pela metade:
* A genialidade da URV e o resquício da indexação: Ao contrário dos planos anteriores (Cruzado, Bresser, Verão), que tentavam combater a inércia inflacionária via congelamento de preços e geravam graves desequilíbrios de preços relativos, o Plano Real criou a Unidade Real de Valor (URV), alinhando os preços relativos diariamente de forma voluntária antes de transformá-la em moeda. Contudo, o Plano Real desindexou apenas contratos com maturidade inferior a um ano, mantendo a indexação para prazos superiores (como aluguéis atrelados ao IGP-M).
* A anomalia das LFTs (“entulho institucional”): Criadas em 1986 no pós-Plano Cruzado para permitir que o Banco Central elevasse juros sem quebrar o sistema bancário por meio da marcação a mercado, as Letras Financeiras do Tesouro (LFTs) possuem duration zero (no sentido de Macaulay). Isso significa que, quando a Selic sobe, o preço do título não cai, funcionando na prática como um empréstimo de um dia com liquidez imediata e risco zero.
* Obstrução da política monetária: Como cerca de 50% da dívida pública brasileira está em LFTs, o canal do “efeito riqueza” da política monetária fica obstruído. Nos EUA, quando o Fed sobe os juros, o valor dos títulos na carteira dos bancos cai, reduzindo seu patrimônio líquido e forçando a contração do crédito pelo Acordo de Basileia. No Brasil, como os detentores de LFTs não sofrem perda patrimonial com a alta da Selic, o Banco Central precisa aplicar doses muito mais elevadas de juros para obter o mesmo efeito sobre a demanda. Economistas de diferentes escolas — como Affonso Celso Pastore, Yoshiaki Nakano e Fernando de Holanda Barbosa — já apontaram essa distorção.
* Desindexação ampla da economia: Minha proposta consiste em extinguir as LFTs e eliminar todo e qualquer indexador baseado na inflação passada, mantendo o Real como única unidade de conta. Isso abrange aluguéis, tarifas de utilidade pública (como energia elétrica) e o fim da Política de Paridade de Importação (PPI) nos combustíveis, resgatando a integração vertical da Petrobras (“do poço ao posto”), ampliando o parque de refino nacional e revendo o erro histórico da privatização da BR Distribuidora.
Por que a proposta de André Lara Resende peca pela ingenuidade
Concordo integralmente com o mérito de André Lara Resende ao recolocar em pauta o problema das LFTs e o peso escorchante dos juros na dívida pública. O problema reside no mecanismo que ele propõe para baixar a Selic a 7,5% em um ano:
* Corredor do BCE vs. Repressão Financeira: Lara Resende parece ter se inspirado no sistema de corredor do Banco Central Europeu (BCE), que opera sem títulos públicos europeus (já que não há um Tesouro unificado) e sem operações compromissadas, definindo apenas uma taxa de empréstimo (teto) e uma taxa de depósito voluntário (piso) para as reservas bancárias. Adotar o corredor europeu no Brasil seria excelente e permitiria eliminar as operações compromissadas — uma “dívida de Zé com Zé” entre Tesouro e BC que infla artificialmente a dívida bruta em 10% a 12% do PIB. Porém, estabelecer arbitrariamente um teto de fora para dentro configura repressão financeira e retira a autonomia operacional de instrumentos do Banco Central.
* Hierarquia de moedas e o piso da Selic: O Real está na base da pirâmide internacional de liquidez monetária. Com uma conta de capitais aberta — e ainda mais liberalizada durante a gestão de Roberto Campos Neto —, existe um limite inferior para a Selic dado pela paridade descoberta da taxa de juros: a taxa dos Treasuries americanos de 5 anos (cerca de 5%) somada ao prêmio de risco-país (cerca de 200 pontos-base), além dos riscos cambial e de conversibilidade, o que estabelece um piso em torno de 8% ao ano. Há gordura para cortar de 13,75% até algo próximo de 8%, mas forçar a taxa abaixo disso com conta de capitais aberta provoca fuga em massa de capitais.
* A ilusão de queimar reservas internacionais: A ideia de usar reservas cambiais para segurar o dólar durante essa transição ignora que o agregado monetário amplo (M4) no Brasil é de R$ 11 trilhões e que hoje qualquer residente transfere recursos para o exterior pelo celular via fintechs. Se apenas 20% do M4 migrar para o dólar, as reservas internacionais evaporam em semanas ou dias. Enquanto o câmbio flutuante tem a virtude de autoderrotar ataques especulativos (pois a alta do dólar encarece a saída e barateia ativos locais como Petrobras e Vale em moeda estrangeira, atraindo compradores), vender reservas com juros artificialmente baixos equivale a construir uma autoestrada de quatro pistas sem limite de velocidade para a fuga de capitais.
O verdadeiro problema fiscal e quem deve pagar a conta
* Juros vs. Gasto Primário: Brasil e Índia possuem uma relação Dívida/PIB semelhante (cerca de 82% do PIB), mas a Índia gasta 5% do PIB com juros, enquanto o Brasil gasta quase 10% do PIB, apesar de ter um déficit primário residual de cerca de 0,4% do PIB. O desequilíbrio fiscal brasileiro é fundamentalmente financeiro.
* O desastre do ajuste ortodoxo: O plano da direita (de cortar R$ 200 bilhões ou 1,5% do PIB em Previdência, BPC e Bolsa Família) ignora que as transferências de renda possuem um multiplicador fiscal estimado em 2 (conforme estudo de Manoel Pires e Caroline Resende de 2021). Cortar R$ 200 bilhões em gastos sociais contrairia o PIB em R$ 400 bilhões (cerca de 3% de queda), derrubando a arrecadação e gerando uma espiral recessiva idêntica à de Javier Milei na Argentina.
* Ajuste progressivo pelo lado dos ricos: O ajuste primário necessário deve vir do corte de 1,5% do PIB em gastos tributários/isenções fiscais (que hoje consomem 7% do PIB e possuem baixo efeito multiplicador) e da elevação da alíquota mínima de Imposto de Renda das altas rendas de 10% para 15%.
Comunicação política e conjuntura internacional
* Comunicação direta: O presidente Lula precisa estabelecer uma rotina semanal de comunicação direta com a população — nos moldes das “conversas ao pé do rádio” de Franklin D. Roosevelt e Getúlio Vargas, adaptadas às lives digitais — para explicar a reforma monetária e expor como a direita tenta jogar o ajuste fiscal no lombo dos trabalhadores.
* Derrota de Trump e espaço para os BRICS: O revés eleitoral de Donald Trump nos EUA transforma seu governo em um “pato manco” sem controle do Congresso por dois anos. Isso desarticula a extrema-direita brasileira que buscava apoio externo nos EUA e abre uma janela estratégica para a expansão da agenda dos BRICS diante de um Executivo norte-americano paralisado.
2. Resposta às críticas mais relevantes dos comentários
Lendo os comentários deixados no vídeo e nas redes sociais após a entrevista, selecionei os quatro questionamentos mais recorrentes para responder de forma direta:
Crítica 1: “Professor, ao chamar a proposta de André Lara Resende de ‘ingênua’, o senhor está fazendo o jogo da Faria Lima e atacando um aliado histórico na luta contra os juros altos!”
Minha resposta:
Em primeiro lugar, faço questão de reiterar minha independência intelectual: sou professor titular concursado da UnB, tenho estabilidade e minha renda não depende de agradar nem a Faria Lima nem a militância partidária. Como dizia Raúl Prebisch na CEPAL, sou objetivo na análise técnica, mas nunca neutro — o meu lado é o do desenvolvimento e do bem comum da sociedade brasileira.
Chamar a atenção para a inviabilidade operacional de uma proposta não é fazer o jogo do mercado financeiro; pelo contrário, é proteger um governo progressista de cometer um erro crasso que enterraria o desenvolvimentismo. Muitos comentaristas esquecem — mas eu vivi esse debate de perto — que, em 2003/2004, André Lara Resende, junto com Pérsio Arida e Edmar Bacha, assinou a famosa proposta de plena conversibilidade da conta de capitais, argumentando que os juros no Brasil só eram altos por causa do “risco de conversibilidade”. Na época, a convite do Ministério do Planejamento, participei do grupo de cinco economistas heterodoxos que redigiu o documento que enterrou aquela ideia.
Portanto, Lara Resende não contempla controles de capitais em seu modelo. Até mesmo Gustavo Franco, no auge da âncora cambial dos anos 1990, utilizou controles de entrada de capitais para manter alguma autonomia monetária. Querer derrubar a Selic na marra para 7,5% com a conta de capitais escancarada e queimar reservas para segurar o câmbio não é heterodoxia consequente: é reeditar uma âncora cambial sem defesa, entregando reservas públicas aos especuladores. Para baixar juros além do piso imposto pela hierarquia de moedas, precisamos primeiro extinguir as LFTs e instituir controles sobre fluxos de capitais especulativos (carry trade e hot money), na linha da Taxa Tobin ou do IOF usado por Guido Mantega, sem afetar o investimento direto produtivo.
Crítica 2: “Desindexar o salário mínimo da inflação passada e do PIB é arrocho salarial! O senhor quer congelar o poder de compra do trabalhador?”
Minha resposta:
De forma alguma — e cheguei a antecipar essa distorção durante a própria entrevista. Não proponho congelar o salário mínimo nem acabar com os ganhos reais.
O que proponho é substituir o indexador retroativo (inflação passada + crescimento do PIB de dois anos antes) por uma regra prospectiva inteligente: reajuste pela meta de inflação definida pelo Conselho Monetário Nacional (ajustada para um patamar realista de 4,5%, e não os atuais 3% inexequíveis) somada ao crescimento da produtividade do trabalho.
Por que usar a produtividade em vez do PIB total? Porque o PIB cresce pela soma do aumento da população ocupada com a produtividade. Quando o salário mínimo era extremamente deprimido há 20 anos, reajustá-lo acima da produtividade corrigia uma distorção histórica; hoje, porém, reajustes sistematicamente acima dos ganhos de produtividade pressionam os custos do setor de serviços (que é intensivo em mão de obra e não comercializável) e comprimem a margem de lucro da indústria de transformação. Ao atrelar o salário mínimo à meta de inflação (depois de eliminar toda a indexação de aluguéis, tarifas e combustíveis, fazendo a inflação convergir rapidamente para os 4,5%) mais a produtividade, o trabalhador garante 100% da reposição inflacionária e se apropria integralmente dos ganhos reais de produtividade que gera, sem provocar inflação de serviços.
Crítica 3: “Por que um economista pós-keynesiano está defendendo ajuste fiscal primário e elogiando o índice de Gini se a desigualdade continua brutal?”
Minha resposta:
Primeiro, sobre a desigualdade: deixei claro na entrevista que a taxa de juros é uma variável distributiva por excelência, que transfere renda de toda a sociedade e dos devedores para os rentistas e credores. Também destaquei que, embora o índice de Gini (que capta melhor a renda do trabalho na base e no meio da pirâmide) tenha melhorado, quando olhamos para as medidas de concentração no topo — o 1%, o 0,1% e o 0,01% mais ricos —, a apropriação da renda nacional pelos super-ricos aumentou nos últimos 20 anos justamente por conta dos ganhos financeiros e das isenções fiscais.
Segundo, sobre o ajuste fiscal: defender que o governo estabilize o resultado primário não tem nada a ver com austeridade neoliberal. A questão central da economia política é: quem vai pagar a conta?. Enquanto os economistas de bancos vão à imprensa defender os interesses de seus empregadores pedindo cortes na saúde, educação e benefícios sociais, minha proposta fecha a conta fiscal cortando 1,5% do PIB nos 7% do PIB de gastos tributários (desonerações para lobbies empresariais) e elevando para 15% a alíquota efetiva mínima de IR de quem ganha mais de R$ 1,2 milhão por ano — afinal, é inaceitável que um professor universitário pague 20% de alíquota efetiva na fonte enquanto milionários pagam no máximo 10%.
Crítica 4: “Se o Banco Central não pode ter a taxa de juros limitada por fora, então estamos reféns da ‘autonomia’ do BC para sempre?”
Minha resposta:
Há aqui uma confusão conceitual entre autonomia de objetivos e autonomia de instrumentos. Em uma democracia, quem define os objetivos da política econômica (a meta de inflação, o compromisso com o pleno emprego) é a sociedade por meio do governo eleito e do Conselho Monetário Nacional. Porém, uma vez definidos os objetivos e realizadas as reformas estruturais (fim das LFTs, desindexação geral e regulação da conta de capitais), a calibragem técnica da taxa de juros dentro do sistema de corredor precisa ficar a cargo da autoridade monetária.
Se adotarmos o sistema de corredor do Banco Central Europeu (com depósitos voluntários remunerados e janela de redesconto formando o piso e o teto), simplificamos enormemente a gestão monetária, acabamos com a “dívida de Zé com Zé” das operações compromissadas e permitimos que a Selic caia de maneira sustentável e segura — sem mágicas voluntaristas e sem entregar o país a uma crise cambial.
 Ode ao Exército de Lula 2
 Gigantes corporações de tecnologia perdem mais de US$ 3 trilhões em poucos dias
 Dinheiro na mão de todos faz a economia crescer